Interés simple vs interés compuesto: ¿en qué se diferencian realmente? A la hora de ahorrar, invertir o pedir dinero prestado, es fundamental entender qué tipo de interés te aplican, ya que el resultado final puede variar enormemente con el paso del tiempo. En este artículo comparamos ambos sistemas con ejemplos numéricos y te explicamos dónde encontrarás cada uno en productos financieros reales.
Qué es el interés simple
El interés simple se calcula siempre sobre el capital inicial, sin tener en cuenta los intereses generados en periodos anteriores. La fórmula es:
Interés simple = Capital × Tipo de interés × TiempoCada periodo genera exactamente la misma cantidad de interés, ya que siempre se calcula sobre el mismo capital de partida.
Qué es el interés compuesto
El interés compuesto, como vimos en artículos anteriores, se calcula sobre el capital inicial más los intereses ya acumulados. Esto hace que cada periodo genere más interés que el anterior, ya que la base de cálculo va creciendo.
VF = VP × (1 + i)^nSi quieres profundizar en este concepto y entender por qué puede hacer crecer tus ahorros a largo plazo, consulta nuestra guía sobre qué es el interés compuesto y por qué es la octava maravilla.
Si quieres aprender a aplicar esta fórmula con ejemplos numéricos y aportaciones mensuales, consulta nuestra guía sobre cómo calcular el interés compuesto paso a paso con ejemplos.
Comparativa directa con un ejemplo
Vamos a invertir 2.000 € al 6 % anual durante distintos periodos, comparando ambos sistemas:
| Años | Interés simple (total) | Interés compuesto (total) | Diferencia |
|---|---|---|---|
| 5 | 2.600 € | 2.676 € | 76 € |
| 10 | 3.200 € | 3.582 € | 382 € |
| 15 | 3.800 € | 4.793 € | 993 € |
| 20 | 4.400 € | 6.414 € | 2.014 € |
| 25 | 5.000 € | 8.583 € | 3.583 € |
Qué revela esta comparativa
- En el interés simple, el resultado crece de forma lineal: cada año se suma exactamente la misma cantidad (120 € en este ejemplo).
- En el interés compuesto, el resultado crece de forma exponencial: la cantidad que se suma cada año es mayor que la del año anterior, porque se calcula sobre una base cada vez más grande.
- A los 25 años, el interés compuesto genera más del 70 % adicional respecto al interés simple sobre el mismo capital y el mismo tipo de interés.
Representación visual del crecimiento
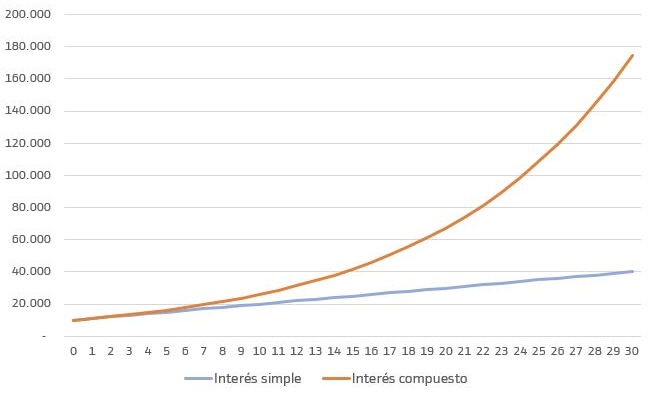
Si imaginas ambas líneas en una gráfica:
- La línea del interés simple es una línea recta que sube siempre con la misma pendiente.
- La línea del interés compuesto empieza casi pegada a la del interés simple, pero se va curvando hacia arriba cada vez más rápido, alejándose progresivamente de la línea recta.
Esta es la representación gráfica del «efecto bola de nieve» que explicamos en el primer artículo de esta categoría.
Dónde se aplica el interés simple en la vida real
El interés simple es menos habitual en productos de ahorro o inversión a largo plazo, pero aparece en:
- Algunos depósitos a corto plazo, donde el interés se paga de una sola vez al vencimiento, sin reinvertirse.
- Préstamos entre particulares con condiciones simples pactadas directamente entre las partes.
- Cálculos de intereses de demora en algunos contextos legales o contractuales, donde se aplica de forma simple sobre el principal.
Dónde se aplica el interés compuesto en la vida real
El interés compuesto es, con diferencia, el más habitual en productos financieros modernos:
- Cuentas de ahorro remuneradas y depósitos que capitalizan intereses periódicamente.
- Fondos de inversión y planes de pensiones, donde las ganancias se reinvierten automáticamente.
- Hipotecas y préstamos personales, donde el sistema de amortización francés utiliza, en esencia, la lógica del interés compuesto para calcular la cuota.
- Tarjetas de crédito con pago aplazado (revolving), donde el interés compuesto juega en tu contra si solo pagas el importe mínimo cada mes.
Por qué el interés compuesto es más relevante para el ahorrador o inversor
Si tu objetivo es hacer crecer tu dinero a largo plazo, el interés compuesto es el mecanismo que más puede ayudarte, especialmente si:
- Reinviertes los rendimientos en lugar de retirarlos.
- Mantienes la inversión durante muchos años, ya que el efecto se acelera con el tiempo, como vimos en el artículo anterior.
- Eliges productos que capitalizan automáticamente, sin necesidad de que tú reinviertas manualmente cada periodo.
Cómo identificar qué tipo de interés te están ofreciendo
Antes de contratar un producto de ahorro o inversión, revisa:
- Si el folleto o contrato menciona explícitamente «interés compuesto» o «capitalización de intereses».
- Con qué frecuencia se capitalizan los intereses (anual, mensual, diaria), ya que afecta ligeramente al resultado final, como vimos en el artículo anterior.
- Si el producto reinvierte automáticamente los rendimientos o si tienes que solicitarlo tú mismo.
Antes de realizar tus cálculos, también conviene conocer los errores más habituales para evitar resultados incorrectos. Te los explicamos en nuestra guía sobre errores comunes al calcular el interés compuesto.
Calcula la diferencia en tu propio caso
Para ver exactamente cuánto ganarías con interés compuesto frente a interés simple en tu situación concreta, introduce tu capital, tu interés estimado y tu horizonte temporal en la calculadora.
Calculadora de interés compuesto
* Cálculo orientativo. No garantiza rentabilidad real; el resultado depende del producto financiero elegido y de sus propias condiciones y riesgos.
¿Quieres realizar tus propias simulaciones? Accede a nuestra calculadora de interés compuesto y compara cuánto puede crecer tu dinero con diferentes tipos de interés y plazos.
Preguntas frecuentes
Es poco habitual, pero en algunos productos complejos los primeros periodos pueden calcularse de una forma y los siguientes de otra, según las condiciones específicas pactadas. Revisa siempre el contrato o folleto informativo.
Sí, siempre que hablemos de una inversión o ahorro (donde el interés juega a tu favor). En cambio, en una deuda, el interés compuesto juega en tu contra, ya que hace crecer la deuda más rápido si no se paga a tiempo.
Porque, al no acumularse sobre intereses previos, el coste total para quien pide el préstamo suele ser algo menor que con un sistema equivalente de interés compuesto, lo que se usa como reclamo comercial en ciertos productos de crédito.
Consulta la ficha del producto o pregunta directamente a tu entidad; por normativa, esta información debe estar disponible en la documentación precontractual.
Conclusión
La diferencia entre interés simple y compuesto puede parecer pequeña al principio, pero se vuelve muy significativa con el paso del tiempo: mientras el interés simple crece de forma lineal, el compuesto lo hace de forma exponencial, generando bastante más rendimiento a largo plazo sobre el mismo capital y el mismo tipo de interés. Antes de elegir un producto de ahorro o inversión, confirma qué tipo de interés aplica y durante cuánto tiempo planeas mantenerlo.